Domain tristesse.de kaufen?
Wir ziehen mit dem Projekt
tristesse.de um.
Sind Sie am Kauf der Domain
tristesse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tristesse.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Indifferenz und Wiederholung, Fachbücher von Frank RudaWahlfreiheit ist die Ideologie der Moderne. Sie erlaubt es dem Menschen, so zu handeln, als wäre er kein Mensch. Indifferenz und Wiederholung rekonstruiert die Geschichte der modernen Philosophie als ideologiekritisches Projekt. Ideologisch ist es nämlich, Freiheit als ein Vermögen vorauszusetzen, das der Mensch schon immer hat, das ihm gegeben ist. Das nennt Frank Ruda den Mythos der Gegebenheit der Freiheit und eröffnet damit eine neue Perspektive auf Geschichte und Gegenwart. Freiheit schlägt nämlich genau in dem Moment in Gleichgültigkeit und Indifferenz um, in dem sie zum vermeintlich natürlichen Eigentum des Menschen gemacht und damit mythisch verstanden wird. Vormodern ist der Mythos der natürlichen Gegebenheit der Freiheit. Modern wird die Philosophie der Freiheit hingegen durch ihre wiederholte Kritik an diesem Mythos und in der Verteidigung der Vernunft gegen ihn. Die kritische.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EU-Staatlichkeit zwischen Ausbau und Stagnation, Fachbücher von Johannes GerkenDie nicht-hegemonial verankerte EU-Interventionsstaatlichkeit im Herrschaftsmodus der (Selbst-)Disziplinierung stellt die Akteur*innen in der Europäischen Union vor grosse Herausforderungen. Johannes Gerken widmet sich, aufbauend auf den Traditionslinien kritischer Europaforschung, dem durch die Euro-Krise induzierten EU-Staatlichkeitsausbau und entwickelt ein eigenes begriffliches Verständnis der EU-Staatlichkeit. Auf Grundlage einer historisch-materialistischen Staatlichkeitsanalyse präsentiert er eine Einordnung der Politik zur Bewältigung der Euro-Krise in den Gesamtzusammenhang der EU-Staatlichkeitsgenese.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neutralität und Kaiserschmarrn, Sachbücher von György DalosEin neuer Blick auf die österreichische Geschichte des 20. Jahrhunderts. Von den Trümmern des Zweiten Weltkriegs bis in die Gegenwart bietet dieses kurzweilige Buch einen erhellenden Überblick über die bewegte Geschichte Österreichs seit 1945. Wie positionierte sich die Alpenrepublik im Kalten Krieg? Wie prägt dies auch heute noch das Verhältnis zu Russland? Fundiert und mit liebevoll-kritischem Blick verortet György Dalos die österreichische Nachkriegsgeschichte im mittel- und osteuropäischen Kontext. Eine unverzichtbare Lektüre für alle, die Österreichs Rolle in der Region und in Europa, seine Vergangenheit und seine Gegenwart besser verstehen wollen. Durch seine im Staatsvertrag von 1955 festgeschriebene "immerwährende Neutralität" war Österreich lange ein wichtiges Bindeglied zwischen Ost und West und hatte die Möglichkeit, seine Geschichte eigenverantwortlich fortzuschreiben. Dieses Buch zeichnet nach, inwieweit es der Zweiten Republik in den darauffolgenden Jahrzehnten gelang, diese günstige Konstellation zu nutzen. Wir erfahren, wie die innere Entwicklung verlief und welche Konflikte die Identitätsbildung als moderne Nation bis heute begleiten. Von der sozialdemokratischen Blütezeit der Ära Kreisky in den 1970ern bis zur Waldheim-Affäre, von den Ursprüngen der Umweltbewegung und dem Aufstieg der FPÖ unter Jörg Haider bis zum Ibiza-Video, von Kurz bis Kickl – in seiner Geschichte Österreichs seit 1945 bietet György Dalos eine essayistische Darstellung der wichtigsten politischen, ereignisgeschichtlichen und gesellschaftlichen Entwicklungen des Landes und verliert dabei auch nie die regionalen Kontexte Mittel- und Osteuropas aus den Augen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
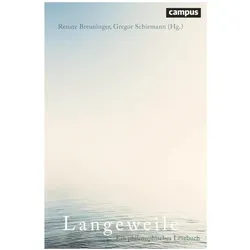
Langeweile, Sachbücher von Gregor Schiemann, Renate BreuningerLangeweile wird in dieser Anthologie als Signatur der Moderne lesbar: Sie durchdringt die gegenwärtige Kultur, wird aber nach wie vor weggeschoben, ja tabuisiert. Der Band bietet eine Textauswahl von klassischen Denkern sowie von Autorinnen und Autoren des modernen Diskurses bis heute und stellt den Zusammenhang mit verwandten Phänomenen der Sinnleere und Erschöpfung her. Als zunehmendes Massenphänomen in saturierten Gesellschaften entwickelt die Langeweile eine pathologische Dynamik, wenn ihr nicht ein eigener Raum gelassen wird. Ein Plädoyer für die Anerkennung dieses unvermeidlichen Gefühls. Mit Texten von Blaise Pascal, Immanuel Kant, Arthur Schopenhauer, Søren Kierkegaard, Charles Baudelaire, Friedrich Nietzsche, Georg Simmel, Walter Benjamin, Bertrand Russell, Iwan Gontscharow, Siegfried Kracauer, Emil Cioran, Giacomo Leopardi, Wolf Lepenies, Elizabeth S. Goodstein, Peter Toohey, Martin Doehlemann, Françoise Wemelsfelder und anderen.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Keine Furcht vor Monotonie!, Fachbücher von Philipp MeuserDieser Grundlagen-Band befasst sich mit dem Denksystem des Architekturtheoretikers Hans Schmidt, einem Vorreiter des Neuen Bauens und Mitbegründer des CIAM. Er verstand es, baufachliche Fragestellungen von politischen Ideologien zu entkoppeln. Seine hier ausgewählten Texte, die zumeist in seiner Zeit an der Deutschen Bauakademie in Ost-Berlin verfasst wurden, bieten Gedankenanstösse für aktuelle Fragen des Wohnungsbaus. In einer Zeit, in der populistische Stimmen oft mehr Gehör finden als baufachliche Einschätzungen, lädt dieser Sammelband dazu ein, die Diskussion über kostengünstiges Bauen zu versachlichen. Schmidts klar strukturierte Artikel und präzise Redetexte zu Themen wie Kleinstwohnungen, serieller Wohnungsbau und industrieller Vorfertigung sind nicht nur Zeitdokumente der späten Moderne, sondern auch wertvolle Beiträge zur Architekturtheorie des 20. Jahrhunderts. Für diesen Titel hat der Berliner Architekt und Herausgeber Philipp Meuser zwölf Texte ausgesucht. Seine umfassende Einführung erlaubt es, das Wirken des Kommunisten Hans Schmidt in der Sowjetunion (1930-1937) und in der DDR (1956-1969) bauhistorisch einordnen zu können. Hans Schmidt, geboren 1893 in Basel, war Architekt, Stadtplaner und Architekturtheoretiker, ein Vorreiter des Neuen Bauens in der Schweiz und Mitbegründer des CIAM, bevor er 1930 für sieben Jahre als Spezialist in die UdSSR übersiedelte. Dort setzte er seine Arbeit an Kleinstwohnungen und seriellen Planungen fort. 1956 startete Schmidt in der DDR eine weitere Karriere an der Deutschen Bauakademie. Zu seinen Aufgaben gehörten die Standardisierung des Wohnungsbaus und die Entwicklung von Typenbauten. 1969 kehrte der Schweizer Kommunist in seine Heimat zurück und verstarb dort 1972.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langeweile aushalten, Fachbücher von Anne GräfeSpricht man über das Verhältnis von Publikumserwartung und Kunstwerk, zumal vor der Folie eines Wandels in der Zeit, berührt man immer wieder auch die Frage nach dem gesellschaftlichen Stand der Kunst. Mit welchen Erwartungen ist die Kunst seitens der Ausstellenden, der Betrachtenden, der Schaffenden selbst und der Gesellschaft im Ganzen konfrontiert? Soll Kunst unterhalten, kritisieren, die Welt erklären, das Subjekt sich selbst verstehen lassen? Wird Kunst als kollektives, kommunikatives und identitätsstiftendes Moment verstanden? Oder ist Kunst gar nur eine abgehobene Spielwiese und Distinktionsmerkmal der Reichen? Nicht zuletzt mit Theodor W. Adorno stellt die Kunst eine gesellschaftliche Antithese zur Gesellschaft dar: Und das bedeutet, dass sich die Kunst sowohl aus der Gesellschaft zu ergeben, ihr dabei aber auch zu widersprechen habe. Die in diesem Buch besprochene, gegenwartspezifisch ästhetische Langeweile ermöglicht eine radikale Kontingenzerfahrung in der Gegenwartskunst. Radikal ist diese Erfahrung aufgrund des widerspenstigen, weil in sich gegenwärtigen Charakters der Kunst: Hier zeigt sich, dass, wo eine andere Geschichte geschrieben, eine andere Ordnung imaginiert werden kann, auch eine andere Gegenwart und Zukunft möglich sind.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Indifferenz und Wiederholung, Fachbücher von Frank RudaWahlfreiheit ist die Ideologie der Moderne. Sie erlaubt es dem Menschen, so zu handeln, als wäre er kein Mensch. Indifferenz und Wiederholung rekonstruiert die Geschichte der modernen Philosophie als ideologiekritisches Projekt. Ideologisch ist es nämlich, Freiheit als ein Vermögen vorauszusetzen, das der Mensch schon immer hat, das ihm gegeben ist. Das nennt Frank Ruda den Mythos der Gegebenheit der Freiheit und eröffnet damit eine neue Perspektive auf Geschichte und Gegenwart. Freiheit schlägt nämlich genau in dem Moment in Gleichgültigkeit und Indifferenz um, in dem sie zum vermeintlich natürlichen Eigentum des Menschen gemacht und damit mythisch verstanden wird. Vormodern ist der Mythos der natürlichen Gegebenheit der Freiheit. Modern wird die Philosophie der Freiheit hingegen durch ihre wiederholte Kritik an diesem Mythos und in der Verteidigung der Vernunft gegen ihn. Die kritische.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EU-Staatlichkeit zwischen Ausbau und Stagnation, Fachbücher von Johannes GerkenDie nicht-hegemonial verankerte EU-Interventionsstaatlichkeit im Herrschaftsmodus der (Selbst-)Disziplinierung stellt die Akteur*innen in der Europäischen Union vor grosse Herausforderungen. Johannes Gerken widmet sich, aufbauend auf den Traditionslinien kritischer Europaforschung, dem durch die Euro-Krise induzierten EU-Staatlichkeitsausbau und entwickelt ein eigenes begriffliches Verständnis der EU-Staatlichkeit. Auf Grundlage einer historisch-materialistischen Staatlichkeitsanalyse präsentiert er eine Einordnung der Politik zur Bewältigung der Euro-Krise in den Gesamtzusammenhang der EU-Staatlichkeitsgenese.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Neutralität und Kaiserschmarrn, Sachbücher von György DalosEin neuer Blick auf die österreichische Geschichte des 20. Jahrhunderts. Von den Trümmern des Zweiten Weltkriegs bis in die Gegenwart bietet dieses kurzweilige Buch einen erhellenden Überblick über die bewegte Geschichte Österreichs seit 1945. Wie positionierte sich die Alpenrepublik im Kalten Krieg? Wie prägt dies auch heute noch das Verhältnis zu Russland? Fundiert und mit liebevoll-kritischem Blick verortet György Dalos die österreichische Nachkriegsgeschichte im mittel- und osteuropäischen Kontext. Eine unverzichtbare Lektüre für alle, die Österreichs Rolle in der Region und in Europa, seine Vergangenheit und seine Gegenwart besser verstehen wollen. Durch seine im Staatsvertrag von 1955 festgeschriebene "immerwährende Neutralität" war Österreich lange ein wichtiges Bindeglied zwischen Ost und West und hatte die Möglichkeit, seine Geschichte eigenverantwortlich fortzuschreiben. Dieses Buch zeichnet nach, inwieweit es der Zweiten Republik in den darauffolgenden Jahrzehnten gelang, diese günstige Konstellation zu nutzen. Wir erfahren, wie die innere Entwicklung verlief und welche Konflikte die Identitätsbildung als moderne Nation bis heute begleiten. Von der sozialdemokratischen Blütezeit der Ära Kreisky in den 1970ern bis zur Waldheim-Affäre, von den Ursprüngen der Umweltbewegung und dem Aufstieg der FPÖ unter Jörg Haider bis zum Ibiza-Video, von Kurz bis Kickl – in seiner Geschichte Österreichs seit 1945 bietet György Dalos eine essayistische Darstellung der wichtigsten politischen, ereignisgeschichtlichen und gesellschaftlichen Entwicklungen des Landes und verliert dabei auch nie die regionalen Kontexte Mittel- und Osteuropas aus den Augen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langeweile, Sachbücher von Gregor Schiemann, Renate BreuningerLangeweile wird in dieser Anthologie als Signatur der Moderne lesbar: Sie durchdringt die gegenwärtige Kultur, wird aber nach wie vor weggeschoben, ja tabuisiert. Der Band bietet eine Textauswahl von klassischen Denkern sowie von Autorinnen und Autoren des modernen Diskurses bis heute und stellt den Zusammenhang mit verwandten Phänomenen der Sinnleere und Erschöpfung her. Als zunehmendes Massenphänomen in saturierten Gesellschaften entwickelt die Langeweile eine pathologische Dynamik, wenn ihr nicht ein eigener Raum gelassen wird. Ein Plädoyer für die Anerkennung dieses unvermeidlichen Gefühls. Mit Texten von Blaise Pascal, Immanuel Kant, Arthur Schopenhauer, Søren Kierkegaard, Charles Baudelaire, Friedrich Nietzsche, Georg Simmel, Walter Benjamin, Bertrand Russell, Iwan Gontscharow, Siegfried Kracauer, Emil Cioran, Giacomo Leopardi, Wolf Lepenies, Elizabeth S. Goodstein, Peter Toohey, Martin Doehlemann, Françoise Wemelsfelder und anderen.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
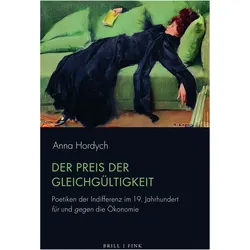
Der Preis der Gleichgültigkeit, Fachbücher von Anna HordychDer Preis der Gleichgültigkeit ist ein Fachbuch von Anna Hordych, das sich mit den Poetiken der Indifferenz im 19. Jahrhundert auseinandersetzt. Es beleuchtet sowohl die positiven als auch die negativen Aspekte der Ökonomie in der Literatur dieser Zeit. Das Buch ist in deutscher Sprache verfasst und bietet eine umfassende Analyse der Wechselwirkungen zwischen Sprache, Literatur und ökonomischen Konzepten. Mit einem Umfang von 386 Seiten bietet es tiefgehende Einblicke und kritische Perspektiven, die für Studierende und Fachleute im Bereich der Sprach- und Literaturwissenschaft von Interesse sind. Der kartonierte Einband sorgt für eine ansprechende und praktische Handhabung. Dieses Sachbuch, das im Jahr 2025 veröffentlicht wird, ist ein bedeutender Beitrag zur wissenschaftlichen Diskussion über die Rolle der Indifferenz in der Literatur und deren gesellschaftliche Implikationen. Es richtet sich an Leserinnen und Leser, die sich für die komplexen Zusammenhänge zwischen literarischen Strömungen und ökonomischen Theorien interessieren.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.