Domain tristesse.de kaufen?
Wir ziehen mit dem Projekt
tristesse.de um.
Sind Sie am Kauf der Domain
tristesse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tristesse.de kaufen?
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **
Was ist der Unterschied zwischen einer verlegten Inventur und einer permanenten Inventur?
Bei einer verlegten Inventur wird das gesamte Inventar zu einem bestimmten Zeitpunkt physisch gezählt und dokumentiert. Eine permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Jahres, bei der regelmäßig Teile des Inventars gezählt werden. Der Unterschied liegt also darin, dass bei der verlegten Inventur das Inventar an einem bestimmten Stichtag gezählt wird, während bei der permanenten Inventur die Zählung über einen längeren Zeitraum verteilt ist. **
Ähnliche Suchbegriffe für Inventur
Top-Angebote
Produkte zum Begriff Inventur:
-
Indifferenz und Wiederholung, Fachbücher von Frank RudaWahlfreiheit ist die Ideologie der Moderne. Sie erlaubt es dem Menschen, so zu handeln, als wäre er kein Mensch. Indifferenz und Wiederholung rekonstruiert die Geschichte der modernen Philosophie als ideologiekritisches Projekt. Ideologisch ist es nämlich, Freiheit als ein Vermögen vorauszusetzen, das der Mensch schon immer hat, das ihm gegeben ist. Das nennt Frank Ruda den Mythos der Gegebenheit der Freiheit und eröffnet damit eine neue Perspektive auf Geschichte und Gegenwart. Freiheit schlägt nämlich genau in dem Moment in Gleichgültigkeit und Indifferenz um, in dem sie zum vermeintlich natürlichen Eigentum des Menschen gemacht und damit mythisch verstanden wird. Vormodern ist der Mythos der natürlichen Gegebenheit der Freiheit. Modern wird die Philosophie der Freiheit hingegen durch ihre wiederholte Kritik an diesem Mythos und in der Verteidigung der Vernunft gegen ihn. Die kritische.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EU-Staatlichkeit zwischen Ausbau und Stagnation, Fachbücher von Johannes GerkenDie nicht-hegemonial verankerte EU-Interventionsstaatlichkeit im Herrschaftsmodus der (Selbst-)Disziplinierung stellt die Akteur*innen in der Europäischen Union vor grosse Herausforderungen. Johannes Gerken widmet sich, aufbauend auf den Traditionslinien kritischer Europaforschung, dem durch die Euro-Krise induzierten EU-Staatlichkeitsausbau und entwickelt ein eigenes begriffliches Verständnis der EU-Staatlichkeit. Auf Grundlage einer historisch-materialistischen Staatlichkeitsanalyse präsentiert er eine Einordnung der Politik zur Bewältigung der Euro-Krise in den Gesamtzusammenhang der EU-Staatlichkeitsgenese.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bringt die Inventur?
Die Inventur dient dazu, den aktuellen Bestand an Waren oder Materialien in einem Unternehmen zu überprüfen und zu dokumentieren. Sie hilft dabei, mögliche Unstimmigkeiten oder Verluste aufzudecken und zu korrigieren. Durch die Inventur können Unternehmen ihre Lagerbestände optimieren, Engpässe vermeiden und die Effizienz in der Lagerhaltung verbessern. Zudem ist die Inventur gesetzlich vorgeschrieben und dient der ordnungsgemäßen Buchführung und der Transparenz gegenüber externen Partnern wie Behörden, Banken oder Investoren. Insgesamt trägt die Inventur also dazu bei, die finanzielle Gesundheit und die rechtliche Sicherheit eines Unternehmens zu gewährleisten. **
-
Wer darf Inventur durchführen?
Die Inventur darf grundsätzlich von jedem Mitarbeiter eines Unternehmens durchgeführt werden, der dazu vom Arbeitgeber autorisiert wurde. Oftmals werden speziell dafür ausgebildete Mitarbeiter oder externe Dienstleister mit der Durchführung beauftragt. Es ist wichtig, dass die Personen, die die Inventur durchführen, über die nötige Fachkenntnis und Sorgfalt verfügen, um genaue und zuverlässige Ergebnisse zu erzielen. Zudem sollten sie unabhängig und neutral sein, um mögliche Interessenskonflikte zu vermeiden. In einigen Fällen können auch externe Wirtschaftsprüfer oder Steuerberater mit der Inventur beauftragt werden. **
-
Ist eine Inventur verpflichtend?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Vermögenswerten und Verbindlichkeiten zu überprüfen. In Deutschland ist die Inventur für Unternehmen gesetzlich vorgeschrieben, um die Bilanzierungsrichtlinien einzuhalten. Sie dient dazu, den genauen Wert des Unternehmensvermögens festzustellen und mögliche Fehlbeträge oder Verluste zu identifizieren. Eine ordnungsgemäße Inventur ist daher für die korrekte Buchführung und die Einhaltung gesetzlicher Vorschriften unerlässlich. Unternehmen sollten daher sicherstellen, dass sie regelmäßig eine Inventur durchführen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **
Ist eine Inventur Pflicht?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Waren und Vermögenswerten zu überprüfen. Sie dient dazu, die Genauigkeit der Buchführung zu gewährleisten und mögliche Unstimmigkeiten oder Diebstähle aufzudecken. In einigen Branchen wie dem Einzelhandel oder der Produktion ist eine regelmäßige Inventur sogar gesetzlich vorgeschrieben. Unternehmen sollten sich daher über die spezifischen gesetzlichen Anforderungen in ihrem Land informieren und sicherstellen, dass sie diese einhalten. Letztendlich trägt eine Inventur dazu bei, die Transparenz und Integrität der Unternehmensführung zu gewährleisten. **
Was umfasst die Inventur?
Die Inventur umfasst die systematische Erfassung und Bestandsaufnahme aller Vermögensgegenstände eines Unternehmens zu einem bestimmten Stichtag. Dabei werden alle materiellen und immateriellen Werte wie Rohstoffe, Warenbestände, Maschinen, Patente, Markenrechte und Forderungen erfasst. Ziel der Inventur ist es, die Bestände zu überprüfen, mögliche Abweichungen festzustellen und die Genauigkeit der Buchführung zu gewährleisten. Die Inventur kann physisch durch Zählen und Wiegen der Bestände oder auch durch eine Stichprobeninventur erfolgen. Eine regelmäßige Inventur ist gesetzlich vorgeschrieben und dient der Sicherung der Vermögenswerte eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Inventur:
-
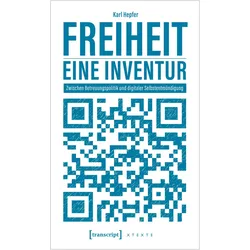
Freiheit - eine Inventur, Fachbücher von Karl HepferFreiheit ist eines der höchsten Güter der Menschheit. Doch warum zersetzen wir sie durch ein Denken in Sachzwang- und Effizienzkategorien? Warum lassen wir sie durch staatliche Rundumbetreuung untergraben und gehen im digitalen Raum so sorglos mit ihr um? Und wie können wir unsere Autonomie vor einer profitgetriebenen Datenindustrie schützen und vermeiden, zu Komplizen unserer eigenen Überwachung zu werden? Karl Hepfer greift in seiner Inventur auf die grundlegenden Überlegungen der Philosophie zur Freiheit zurück. Dabei stärkt er diejenigen in ihrer Argumentation, die den Sinn des Lebens nicht in dessen besinnungsloser Optimierung sehen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Keine Furcht vor Monotonie!, Fachbücher von Philipp MeuserDieser Grundlagen-Band befasst sich mit dem Denksystem des Architekturtheoretikers Hans Schmidt, einem Vorreiter des Neuen Bauens und Mitbegründer des CIAM. Er verstand es, baufachliche Fragestellungen von politischen Ideologien zu entkoppeln. Seine hier ausgewählten Texte, die zumeist in seiner Zeit an der Deutschen Bauakademie in Ost-Berlin verfasst wurden, bieten Gedankenanstösse für aktuelle Fragen des Wohnungsbaus. In einer Zeit, in der populistische Stimmen oft mehr Gehör finden als baufachliche Einschätzungen, lädt dieser Sammelband dazu ein, die Diskussion über kostengünstiges Bauen zu versachlichen. Schmidts klar strukturierte Artikel und präzise Redetexte zu Themen wie Kleinstwohnungen, serieller Wohnungsbau und industrieller Vorfertigung sind nicht nur Zeitdokumente der späten Moderne, sondern auch wertvolle Beiträge zur Architekturtheorie des 20. Jahrhunderts. Für diesen Titel hat der Berliner Architekt und Herausgeber Philipp Meuser zwölf Texte ausgesucht. Seine umfassende Einführung erlaubt es, das Wirken des Kommunisten Hans Schmidt in der Sowjetunion (1930-1937) und in der DDR (1956-1969) bauhistorisch einordnen zu können. Hans Schmidt, geboren 1893 in Basel, war Architekt, Stadtplaner und Architekturtheoretiker, ein Vorreiter des Neuen Bauens in der Schweiz und Mitbegründer des CIAM, bevor er 1930 für sieben Jahre als Spezialist in die UdSSR übersiedelte. Dort setzte er seine Arbeit an Kleinstwohnungen und seriellen Planungen fort. 1956 startete Schmidt in der DDR eine weitere Karriere an der Deutschen Bauakademie. Zu seinen Aufgaben gehörten die Standardisierung des Wohnungsbaus und die Entwicklung von Typenbauten. 1969 kehrte der Schweizer Kommunist in seine Heimat zurück und verstarb dort 1972.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Indifferenz und Wiederholung, Fachbücher von Frank RudaWahlfreiheit ist die Ideologie der Moderne. Sie erlaubt es dem Menschen, so zu handeln, als wäre er kein Mensch. Indifferenz und Wiederholung rekonstruiert die Geschichte der modernen Philosophie als ideologiekritisches Projekt. Ideologisch ist es nämlich, Freiheit als ein Vermögen vorauszusetzen, das der Mensch schon immer hat, das ihm gegeben ist. Das nennt Frank Ruda den Mythos der Gegebenheit der Freiheit und eröffnet damit eine neue Perspektive auf Geschichte und Gegenwart. Freiheit schlägt nämlich genau in dem Moment in Gleichgültigkeit und Indifferenz um, in dem sie zum vermeintlich natürlichen Eigentum des Menschen gemacht und damit mythisch verstanden wird. Vormodern ist der Mythos der natürlichen Gegebenheit der Freiheit. Modern wird die Philosophie der Freiheit hingegen durch ihre wiederholte Kritik an diesem Mythos und in der Verteidigung der Vernunft gegen ihn. Die kritische.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bis wann Inventur?
Bis wann Inventur? Die Inventur sollte idealerweise am Ende des Geschäftsjahres durchgeführt werden, um einen genauen Überblick über den Bestand zu haben. Es ist wichtig, dass die Inventur rechtzeitig vor der Erstellung des Jahresabschlusses abgeschlossen ist, damit die Bestandszahlen korrekt in die Bilanz einfließen können. Unternehmen legen in der Regel selbst fest, bis wann die Inventur abgeschlossen sein muss, um die gesetzlichen Vorgaben einzuhalten. Eine fristgerechte Inventur ermöglicht eine genaue Bestandsaufnahme und vermeidet mögliche Probleme bei der Bilanzerstellung. Daher ist es ratsam, den Zeitpunkt für die Inventur rechtzeitig zu planen und sicherzustellen, dass sie bis zum festgelegten Termin abgeschlossen ist. **
-
Was ist der Unterschied zwischen einer verlegten Inventur und einer permanenten Inventur?
Bei einer verlegten Inventur wird das gesamte Inventar zu einem bestimmten Zeitpunkt physisch gezählt und dokumentiert. Eine permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Jahres, bei der regelmäßig Teile des Inventars gezählt werden. Der Unterschied liegt also darin, dass bei der verlegten Inventur das Inventar an einem bestimmten Stichtag gezählt wird, während bei der permanenten Inventur die Zählung über einen längeren Zeitraum verteilt ist. **
-
Was bringt die Inventur?
Die Inventur dient dazu, den aktuellen Bestand an Waren oder Materialien in einem Unternehmen zu überprüfen und zu dokumentieren. Sie hilft dabei, mögliche Unstimmigkeiten oder Verluste aufzudecken und zu korrigieren. Durch die Inventur können Unternehmen ihre Lagerbestände optimieren, Engpässe vermeiden und die Effizienz in der Lagerhaltung verbessern. Zudem ist die Inventur gesetzlich vorgeschrieben und dient der ordnungsgemäßen Buchführung und der Transparenz gegenüber externen Partnern wie Behörden, Banken oder Investoren. Insgesamt trägt die Inventur also dazu bei, die finanzielle Gesundheit und die rechtliche Sicherheit eines Unternehmens zu gewährleisten. **
-
Wer darf Inventur durchführen?
Die Inventur darf grundsätzlich von jedem Mitarbeiter eines Unternehmens durchgeführt werden, der dazu vom Arbeitgeber autorisiert wurde. Oftmals werden speziell dafür ausgebildete Mitarbeiter oder externe Dienstleister mit der Durchführung beauftragt. Es ist wichtig, dass die Personen, die die Inventur durchführen, über die nötige Fachkenntnis und Sorgfalt verfügen, um genaue und zuverlässige Ergebnisse zu erzielen. Zudem sollten sie unabhängig und neutral sein, um mögliche Interessenskonflikte zu vermeiden. In einigen Fällen können auch externe Wirtschaftsprüfer oder Steuerberater mit der Inventur beauftragt werden. **
Ähnliche Suchbegriffe für Inventur
-
EU-Staatlichkeit zwischen Ausbau und Stagnation, Fachbücher von Johannes GerkenDie nicht-hegemonial verankerte EU-Interventionsstaatlichkeit im Herrschaftsmodus der (Selbst-)Disziplinierung stellt die Akteur*innen in der Europäischen Union vor grosse Herausforderungen. Johannes Gerken widmet sich, aufbauend auf den Traditionslinien kritischer Europaforschung, dem durch die Euro-Krise induzierten EU-Staatlichkeitsausbau und entwickelt ein eigenes begriffliches Verständnis der EU-Staatlichkeit. Auf Grundlage einer historisch-materialistischen Staatlichkeitsanalyse präsentiert er eine Einordnung der Politik zur Bewältigung der Euro-Krise in den Gesamtzusammenhang der EU-Staatlichkeitsgenese.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Religiöse Kompetenz als entschiedene Indifferenz, Fachbücher von Matthias GronoverDer Kern religiöser Bildung in der Schule liegt nicht in der sich immer weiter differenzierenden Bestimmungen religiöser Kompetenz, sondern in ihrer entschiedenen Indifferenz. Religiöse Kompetenz lebt von der Unschärfe ihrer Inszenierung im Unterricht, die alle Beteiligten zu Positionierung und Konkretion herausfordert und danach verlangt, in persönliche Entschiedenheit übersetzt zu werden. Die Arbeit zeichnet die religionspädagogische Diskussion um religiöse Kompetenz nach und bringt sie ins Gespräch mit zeitgenössischen theologischen und philosophischen Positionen. In ihrem Verlauf wird die paradoxale Struktur religiöser Kompetenz als entschiedene Indifferenz nachgezeichnet.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Schweiz und ihre Neutralität, Sachbücher von Marco JorioDie Schweiz sucht ihre Rolle in Europa und der Welt nicht erst seit dem Ausbruch des Kriegs in der Ukraine. Mit dem schrittweisen Aufbau der Europäischen Union und dem Ende des Kalten Krieges (1989) hat sich die internationale Lage unseres Landes von Grund auf geändert. Die Schweiz muss sich überlegen, welche Haltung sie als Staat mitten in Europa einnimmt und wie sie sich nach dem Untergang der bipolaren Welt positioniert. In diesen Diskussionen spielt die Neutralität eine zentrale Rolle. Aus der Staatsmaxime ist ein nationales Identitätsmerkmal geworden. Woher kommt diese tiefe Verankerung in der Bevölkerung? Wie konnte die Neutralität die Identität des Landes dermassen prägen? Wie, wann und warum entstand sie? Und können aus der Vergangenheit Perspektiven für die Zukunft aufgezeigt werden? Der Blick auf 400 Jahre Neutralitätsgeschichte gibt Antworten auf diese Fragen. 50 Jahre nach dem monumentalen Werk von Edgar Bonjour (1965–1970) legt der Historiker Marco Jorio eine neue Gesamtdarstellung zum Thema auf der Basis der Forschungen der letzten Jahrzehnte vor.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Inventur verpflichtend?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Vermögenswerten und Verbindlichkeiten zu überprüfen. In Deutschland ist die Inventur für Unternehmen gesetzlich vorgeschrieben, um die Bilanzierungsrichtlinien einzuhalten. Sie dient dazu, den genauen Wert des Unternehmensvermögens festzustellen und mögliche Fehlbeträge oder Verluste zu identifizieren. Eine ordnungsgemäße Inventur ist daher für die korrekte Buchführung und die Einhaltung gesetzlicher Vorschriften unerlässlich. Unternehmen sollten daher sicherstellen, dass sie regelmäßig eine Inventur durchführen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wann ist immer Inventur?
"Wann ist immer Inventur?" ist eine Frage, die sich auf den Zeitpunkt bezieht, zu dem Unternehmen ihre Bestände an Waren und Materialien überprüfen. Die Inventur wird in der Regel einmal im Jahr durchgeführt, um sicherzustellen, dass die Lagerbestände korrekt erfasst und bewertet werden. Der genaue Zeitpunkt für die Inventur kann je nach Unternehmen variieren, aber oft wird sie am Ende des Geschäftsjahres durchgeführt. Dies ermöglicht es den Unternehmen, ihre Bilanzen zu überprüfen und sicherzustellen, dass ihre Lagerbestände mit den Buchwerten übereinstimmen. Die Inventur ist ein wichtiger Prozess, um Betrug und Fehler bei der Bestandsführung zu vermeiden und die Genauigkeit der Finanzberichte zu gewährleisten. **
-
Ist eine Inventur Pflicht?
Eine Inventur ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere für Unternehmen, um den Bestand an Waren und Vermögenswerten zu überprüfen. Sie dient dazu, die Genauigkeit der Buchführung zu gewährleisten und mögliche Unstimmigkeiten oder Diebstähle aufzudecken. In einigen Branchen wie dem Einzelhandel oder der Produktion ist eine regelmäßige Inventur sogar gesetzlich vorgeschrieben. Unternehmen sollten sich daher über die spezifischen gesetzlichen Anforderungen in ihrem Land informieren und sicherstellen, dass sie diese einhalten. Letztendlich trägt eine Inventur dazu bei, die Transparenz und Integrität der Unternehmensführung zu gewährleisten. **
-
Was umfasst die Inventur?
Die Inventur umfasst die systematische Erfassung und Bestandsaufnahme aller Vermögensgegenstände eines Unternehmens zu einem bestimmten Stichtag. Dabei werden alle materiellen und immateriellen Werte wie Rohstoffe, Warenbestände, Maschinen, Patente, Markenrechte und Forderungen erfasst. Ziel der Inventur ist es, die Bestände zu überprüfen, mögliche Abweichungen festzustellen und die Genauigkeit der Buchführung zu gewährleisten. Die Inventur kann physisch durch Zählen und Wiegen der Bestände oder auch durch eine Stichprobeninventur erfolgen. Eine regelmäßige Inventur ist gesetzlich vorgeschrieben und dient der Sicherung der Vermögenswerte eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.