Domain tristesse.de kaufen?
Wir ziehen mit dem Projekt
tristesse.de um.
Sind Sie am Kauf der Domain
tristesse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tristesse.de kaufen?
Was ist der Unterschied zwischen Gleichgültigkeit und Indifferenz?
Gleichgültigkeit bezeichnet eine emotionale Unbeteiligung oder Desinteresse, während Indifferenz eine Neutralität oder Unparteilichkeit darstellt. Gleichgültigkeit kann auch eine gewisse Kälte oder Ignoranz beinhalten, während Indifferenz eher eine objektive Haltung ohne emotionale Einflüsse beschreibt. In beiden Fällen handelt es sich um eine Form der Passivität oder fehlenden Reaktion auf eine bestimmte Situation oder Person. **
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **


Ähnliche Suchbegriffe für Kredit
Top-Angebote
Produkte zum Begriff Kredit:
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Keine Furcht vor Monotonie!, Fachbücher von Philipp MeuserDieser Grundlagen-Band befasst sich mit dem Denksystem des Architekturtheoretikers Hans Schmidt, einem Vorreiter des Neuen Bauens und Mitbegründer des CIAM. Er verstand es, baufachliche Fragestellungen von politischen Ideologien zu entkoppeln. Seine hier ausgewählten Texte, die zumeist in seiner Zeit an der Deutschen Bauakademie in Ost-Berlin verfasst wurden, bieten Gedankenanstösse für aktuelle Fragen des Wohnungsbaus. In einer Zeit, in der populistische Stimmen oft mehr Gehör finden als baufachliche Einschätzungen, lädt dieser Sammelband dazu ein, die Diskussion über kostengünstiges Bauen zu versachlichen. Schmidts klar strukturierte Artikel und präzise Redetexte zu Themen wie Kleinstwohnungen, serieller Wohnungsbau und industrieller Vorfertigung sind nicht nur Zeitdokumente der späten Moderne, sondern auch wertvolle Beiträge zur Architekturtheorie des 20. Jahrhunderts. Für diesen Titel hat der Berliner Architekt und Herausgeber Philipp Meuser zwölf Texte ausgesucht. Seine umfassende Einführung erlaubt es, das Wirken des Kommunisten Hans Schmidt in der Sowjetunion (1930-1937) und in der DDR (1956-1969) bauhistorisch einordnen zu können. Hans Schmidt, geboren 1893 in Basel, war Architekt, Stadtplaner und Architekturtheoretiker, ein Vorreiter des Neuen Bauens in der Schweiz und Mitbegründer des CIAM, bevor er 1930 für sieben Jahre als Spezialist in die UdSSR übersiedelte. Dort setzte er seine Arbeit an Kleinstwohnungen und seriellen Planungen fort. 1956 startete Schmidt in der DDR eine weitere Karriere an der Deutschen Bauakademie. Zu seinen Aufgaben gehörten die Standardisierung des Wohnungsbaus und die Entwicklung von Typenbauten. 1969 kehrte der Schweizer Kommunist in seine Heimat zurück und verstarb dort 1972.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Indifferenz und Wiederholung, Fachbücher von Frank RudaWahlfreiheit ist die Ideologie der Moderne. Sie erlaubt es dem Menschen, so zu handeln, als wäre er kein Mensch. Indifferenz und Wiederholung rekonstruiert die Geschichte der modernen Philosophie als ideologiekritisches Projekt. Ideologisch ist es nämlich, Freiheit als ein Vermögen vorauszusetzen, das der Mensch schon immer hat, das ihm gegeben ist. Das nennt Frank Ruda den Mythos der Gegebenheit der Freiheit und eröffnet damit eine neue Perspektive auf Geschichte und Gegenwart. Freiheit schlägt nämlich genau in dem Moment in Gleichgültigkeit und Indifferenz um, in dem sie zum vermeintlich natürlichen Eigentum des Menschen gemacht und damit mythisch verstanden wird. Vormodern ist der Mythos der natürlichen Gegebenheit der Freiheit. Modern wird die Philosophie der Freiheit hingegen durch ihre wiederholte Kritik an diesem Mythos und in der Verteidigung der Vernunft gegen ihn. Die kritische.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **

Was bedeutet Kredit aufstocken?
Was bedeutet Kredit aufstocken? Kredit aufstocken bedeutet, dass man einen bestehenden Kreditbetrag erhöht, um zusätzliches Geld zu leihen. Dies kann nützlich sein, wenn man zusätzliche finanzielle Mittel benötigt, aber keinen neuen Kredit aufnehmen möchte. Durch das Aufstocken eines Kredits erhöht sich auch die monatliche Rückzahlungsrate, da man nun einen höheren Gesamtbetrag zurückzahlen muss. Es ist wichtig, die Bedingungen und Zinssätze des Kreditgebers zu überprüfen, bevor man einen Kredit aufstockt, um sicherzustellen, dass man die zusätzlichen Zahlungen leisten kann. **
Warum Bausparvertrag bei Kredit?
Ein Bausparvertrag kann eine sinnvolle Ergänzung zu einem Kredit sein, da er langfristig dabei helfen kann, Eigenkapital anzusparen. Dies kann die Finanzierung eines Bauvorhabens erleichtern und zu besseren Konditionen führen. Zudem bietet ein Bausparvertrag eine sichere Anlageform mit festgelegten Zinsen, die vor unerwarteten Schwankungen am Finanzmarkt schützen kann. Darüber hinaus ermöglicht ein Bausparvertrag eine langfristige Planung und bietet eine gewisse Sicherheit für die Zukunft. Letztendlich kann ein Bausparvertrag dazu beitragen, die Gesamtkosten eines Kredits zu reduzieren und die finanzielle Belastung zu verringern. **
Top-Angebote
Produkte zum Begriff Kredit:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
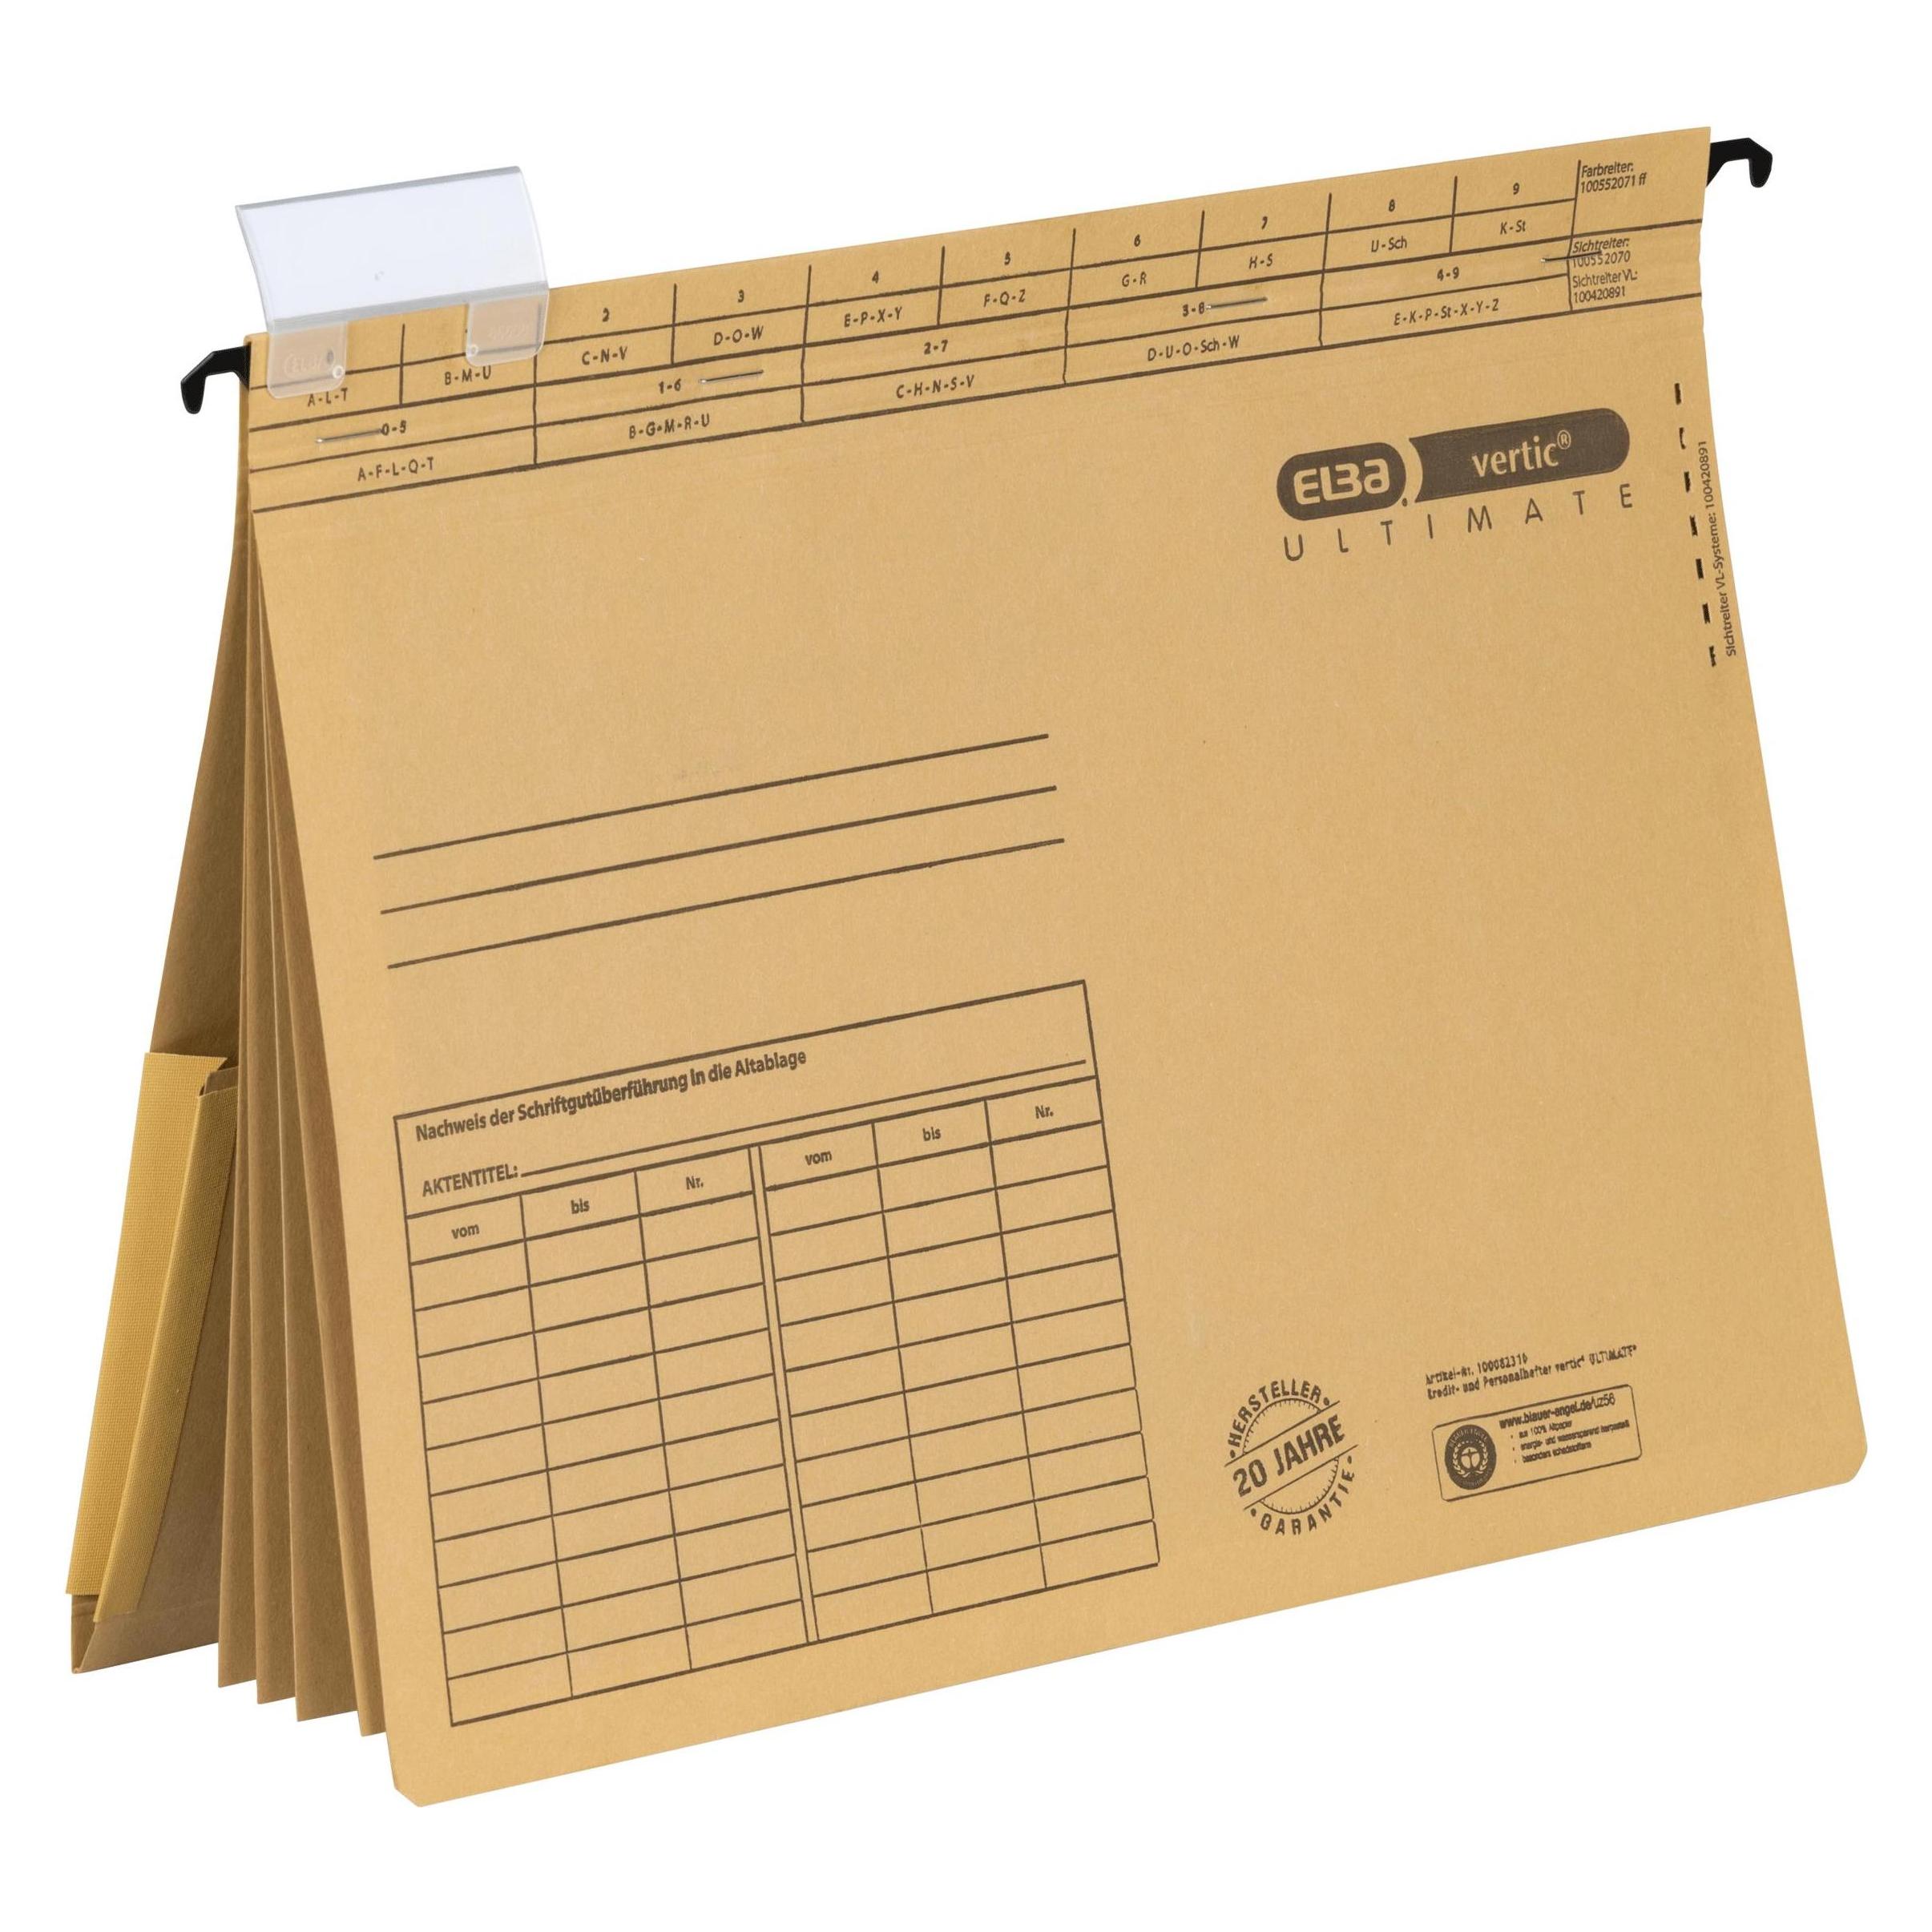
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld, Kredit und Banken, Fachbücher von Christian Bauer, Horst Gischer, Bernhard u a HerzDas Fachbuch 'Geld, Kredit und Banken' bietet eine umfassende Analyse der Finanzmärkte und Bankensysteme, die seit der Finanzkrise 2007 an Bedeutung gewonnen haben. Es richtet sich an Leser*innen, die ein vertieftes Verständnis der aktuellen Entwicklungen in der Geldpolitik und der internationalen Finanzinstitutionen anstreben. Die Autoren beleuchten die Rolle der Europäischen Zentralbank aus geldpolitischer und aussenwirtschaftlicher Perspektive und diskutieren zentrale Themen wie Finanzierungsbeziehungen, elektronische Zahlungsmittel, Bankenaufsicht und die Auswirkungen von Finanzkrisen. Zudem werden die theoretischen Grundlagen der Bankenlehre, der Kreditkanal sowie moderne geldpolitische Instrumente wie Inflation Targeting und die Taylor-Regel erläutert. Die aktualisierte fünfte Auflage berücksichtigt auch die jüngsten Krisen, einschliesslich der Corona-Pandemie, und analysiert die daraus resultierenden Herausforderungen für die Regulierung und Aufsicht der Finanzmärkte. Darüber hinaus wird der Einfluss des Klimawandels auf die Geldpolitik thematisiert, was das Buch zu einer aktuellen und praxisrelevanten Ressource für Studierende und Fachleute macht.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Gleichgültigkeit und Indifferenz?
Gleichgültigkeit bezeichnet eine emotionale Unbeteiligung oder Desinteresse, während Indifferenz eine Neutralität oder Unparteilichkeit darstellt. Gleichgültigkeit kann auch eine gewisse Kälte oder Ignoranz beinhalten, während Indifferenz eher eine objektive Haltung ohne emotionale Einflüsse beschreibt. In beiden Fällen handelt es sich um eine Form der Passivität oder fehlenden Reaktion auf eine bestimmte Situation oder Person. **
-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
-
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
Ähnliche Suchbegriffe für Kredit
-
Keine Furcht vor Monotonie!, Fachbücher von Philipp MeuserDieser Grundlagen-Band befasst sich mit dem Denksystem des Architekturtheoretikers Hans Schmidt, einem Vorreiter des Neuen Bauens und Mitbegründer des CIAM. Er verstand es, baufachliche Fragestellungen von politischen Ideologien zu entkoppeln. Seine hier ausgewählten Texte, die zumeist in seiner Zeit an der Deutschen Bauakademie in Ost-Berlin verfasst wurden, bieten Gedankenanstösse für aktuelle Fragen des Wohnungsbaus. In einer Zeit, in der populistische Stimmen oft mehr Gehör finden als baufachliche Einschätzungen, lädt dieser Sammelband dazu ein, die Diskussion über kostengünstiges Bauen zu versachlichen. Schmidts klar strukturierte Artikel und präzise Redetexte zu Themen wie Kleinstwohnungen, serieller Wohnungsbau und industrieller Vorfertigung sind nicht nur Zeitdokumente der späten Moderne, sondern auch wertvolle Beiträge zur Architekturtheorie des 20. Jahrhunderts. Für diesen Titel hat der Berliner Architekt und Herausgeber Philipp Meuser zwölf Texte ausgesucht. Seine umfassende Einführung erlaubt es, das Wirken des Kommunisten Hans Schmidt in der Sowjetunion (1930-1937) und in der DDR (1956-1969) bauhistorisch einordnen zu können. Hans Schmidt, geboren 1893 in Basel, war Architekt, Stadtplaner und Architekturtheoretiker, ein Vorreiter des Neuen Bauens in der Schweiz und Mitbegründer des CIAM, bevor er 1930 für sieben Jahre als Spezialist in die UdSSR übersiedelte. Dort setzte er seine Arbeit an Kleinstwohnungen und seriellen Planungen fort. 1956 startete Schmidt in der DDR eine weitere Karriere an der Deutschen Bauakademie. Zu seinen Aufgaben gehörten die Standardisierung des Wohnungsbaus und die Entwicklung von Typenbauten. 1969 kehrte der Schweizer Kommunist in seine Heimat zurück und verstarb dort 1972.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Indifferenz und Wiederholung, Fachbücher von Frank RudaWahlfreiheit ist die Ideologie der Moderne. Sie erlaubt es dem Menschen, so zu handeln, als wäre er kein Mensch. Indifferenz und Wiederholung rekonstruiert die Geschichte der modernen Philosophie als ideologiekritisches Projekt. Ideologisch ist es nämlich, Freiheit als ein Vermögen vorauszusetzen, das der Mensch schon immer hat, das ihm gegeben ist. Das nennt Frank Ruda den Mythos der Gegebenheit der Freiheit und eröffnet damit eine neue Perspektive auf Geschichte und Gegenwart. Freiheit schlägt nämlich genau in dem Moment in Gleichgültigkeit und Indifferenz um, in dem sie zum vermeintlich natürlichen Eigentum des Menschen gemacht und damit mythisch verstanden wird. Vormodern ist der Mythos der natürlichen Gegebenheit der Freiheit. Modern wird die Philosophie der Freiheit hingegen durch ihre wiederholte Kritik an diesem Mythos und in der Verteidigung der Vernunft gegen ihn. Die kritische.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Was bedeutet Kredit aufstocken?
Was bedeutet Kredit aufstocken? Kredit aufstocken bedeutet, dass man einen bestehenden Kreditbetrag erhöht, um zusätzliches Geld zu leihen. Dies kann nützlich sein, wenn man zusätzliche finanzielle Mittel benötigt, aber keinen neuen Kredit aufnehmen möchte. Durch das Aufstocken eines Kredits erhöht sich auch die monatliche Rückzahlungsrate, da man nun einen höheren Gesamtbetrag zurückzahlen muss. Es ist wichtig, die Bedingungen und Zinssätze des Kreditgebers zu überprüfen, bevor man einen Kredit aufstockt, um sicherzustellen, dass man die zusätzlichen Zahlungen leisten kann. **
-
Warum Bausparvertrag bei Kredit?
Ein Bausparvertrag kann eine sinnvolle Ergänzung zu einem Kredit sein, da er langfristig dabei helfen kann, Eigenkapital anzusparen. Dies kann die Finanzierung eines Bauvorhabens erleichtern und zu besseren Konditionen führen. Zudem bietet ein Bausparvertrag eine sichere Anlageform mit festgelegten Zinsen, die vor unerwarteten Schwankungen am Finanzmarkt schützen kann. Darüber hinaus ermöglicht ein Bausparvertrag eine langfristige Planung und bietet eine gewisse Sicherheit für die Zukunft. Letztendlich kann ein Bausparvertrag dazu beitragen, die Gesamtkosten eines Kredits zu reduzieren und die finanzielle Belastung zu verringern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.