Domain tristesse.de kaufen?
Wir ziehen mit dem Projekt
tristesse.de um.
Sind Sie am Kauf der Domain
tristesse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tristesse.de kaufen?
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
Ähnliche Suchbegriffe für Steuerfreie
Top-Angebote
Produkte zum Begriff Steuerfreie:
-
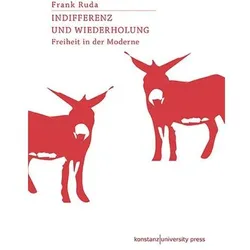
Indifferenz und Wiederholung, Fachbücher von Frank RudaWahlfreiheit ist die Ideologie der Moderne. Sie erlaubt es dem Menschen, so zu handeln, als wäre er kein Mensch. Indifferenz und Wiederholung rekonstruiert die Geschichte der modernen Philosophie als ideologiekritisches Projekt. Ideologisch ist es nämlich, Freiheit als ein Vermögen vorauszusetzen, das der Mensch schon immer hat, das ihm gegeben ist. Das nennt Frank Ruda den Mythos der Gegebenheit der Freiheit und eröffnet damit eine neue Perspektive auf Geschichte und Gegenwart. Freiheit schlägt nämlich genau in dem Moment in Gleichgültigkeit und Indifferenz um, in dem sie zum vermeintlich natürlichen Eigentum des Menschen gemacht und damit mythisch verstanden wird. Vormodern ist der Mythos der natürlichen Gegebenheit der Freiheit. Modern wird die Philosophie der Freiheit hingegen durch ihre wiederholte Kritik an diesem Mythos und in der Verteidigung der Vernunft gegen ihn. Die kritische.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EU-Staatlichkeit zwischen Ausbau und Stagnation, Fachbücher von Johannes GerkenDie nicht-hegemonial verankerte EU-Interventionsstaatlichkeit im Herrschaftsmodus der (Selbst-)Disziplinierung stellt die Akteur*innen in der Europäischen Union vor grosse Herausforderungen. Johannes Gerken widmet sich, aufbauend auf den Traditionslinien kritischer Europaforschung, dem durch die Euro-Krise induzierten EU-Staatlichkeitsausbau und entwickelt ein eigenes begriffliches Verständnis der EU-Staatlichkeit. Auf Grundlage einer historisch-materialistischen Staatlichkeitsanalyse präsentiert er eine Einordnung der Politik zur Bewältigung der Euro-Krise in den Gesamtzusammenhang der EU-Staatlichkeitsgenese.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
-
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **
Was sind steuerfreie Arbeitgeberleistungen?
Steuerfreie Arbeitgeberleistungen sind Leistungen, die ein Arbeitgeber seinen Mitarbeitern gewährt, die nicht der Einkommenssteuer unterliegen. Dazu gehören beispielsweise Sachleistungen wie Jobtickets, Essenszuschüsse oder Gesundheitsvorsorge. Auch bestimmte Geldleistungen, wie beispielsweise die Übernahme von Kinderbetreuungskosten, können steuerfrei sein. Diese Leistungen dienen dazu, die Mitarbeiter zu motivieren, ihre Zufriedenheit zu steigern und die Attraktivität des Unternehmens als Arbeitgeber zu erhöhen. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um sicherzustellen, dass die Arbeitgeberleistungen tatsächlich steuerfrei sind. **
Was sind steuerfreie Einnahmen?
Steuerfreie Einnahmen sind Einkünfte, die nicht der Einkommensteuer unterliegen und somit nicht versteuert werden müssen. Diese können aus verschiedenen Quellen stammen, wie beispielsweise steuerfreie Zinsen, steuerfreie Dividenden oder steuerfreie Gewinne aus dem Verkauf von bestimmten Vermögenswerten. Auch bestimmte Sozialleistungen, wie beispielsweise Kindergeld oder Arbeitslosengeld, können steuerfrei sein. Es ist wichtig, die genauen Regelungen für steuerfreie Einnahmen im jeweiligen Land zu kennen, da diese je nach Gesetzgebung variieren können. In vielen Fällen müssen steuerfreie Einnahmen dennoch in der Steuererklärung angegeben werden, um sie korrekt zu deklarieren. **
Top-Angebote
Produkte zum Begriff Steuerfreie:
-
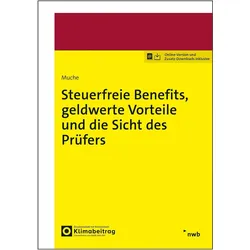
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Fachbücher von Jan-Phillip MucheDieses Buch bietet einen klar strukturierten Leitfaden für die tägliche Praxis der Lohnsteuer und Arbeitgeber-Benefits. Mit zahlreichen Beispielen, verständlichen Erläuterungen und sofort anwendbaren Lösungen zeigt es, wie typische Fehler vermieden und Gestaltungsspielräume sicher genutzt werden. Ideal für alle, die Lohnsteuerprozesse effizient steuern, Risiken minimieren und souverän durch jede Lohnsteuer-Aussenprüfung gehen wollen. Inhaltsverzeichnis: A. Die Bewertung von Sachbezügen I. Zuwendungen, die nicht zum Arbeitslohn gehören II. Zuwendungen im überwiegend eigenbetrieblichen Interesse B. Ansatz der Sachbezugswerte I. Versteuerung von Mahlzeiten II. Üblichkeit einer Mahlzeit III. Besonderheit firmeneigene Kantine IV. Abgabe von Essensmarken an die eigenen Arbeitnehmer V. Gestellung im Rahmen einer Gehaltsumwandlung VI. Versteuerung einer Unterkunft C. Der Bereich der Lohnsteueroptimierung I. Der Bereich der Zusätzlichkeitsvoraussetzung II. Die steuerfreie Gestellung von Gutscheinkarten i. S. des § 8 Abs. 2 S. 11 EStG III. § 8 Abs. 2 Abs. 2 Satz 12 EStG Überlassung von unentgeltlichem oder verbilligtem Wohnraum durch den Arbeitgeber D. § 8 Abs. 3 EStG: Anwendung des sog. Rabattfreibetrags I. Wie werden Vorteile im Rahmen des Rabatt-Freibetrags bewertet? II. In welchen Zweifelsfällen findet der Rabatt-Freibetrag Anwendung? III. Welcher Endpreis muss angesetzt werden? E. Nicht lohnsteuerbare Zuwendungen i. S. der R 19.6 LStR I. Aufmerksamkeiten zu persönlichen Anlässen und die R 19.6 Abs. 1 LStR II. Gestellung von Kaffee, Getränken und sonstigen Genussmitteln III. Bewirtung von Arbeitnehmern anlässlich eines aussergewöhnlichen Arbeitseinsatzes F. Der Bereich der steuerfreien Zuwendungen I. Steuerfreie Erstattung von Kinderbetreuungskosten-Familienserviceleistungen II. Steuerfreie Erstattung von Jobtickets III. Steuerfreie Erstattung von Fortbildungskosten IV. Steuerfreie Erstattung von Kosten für die betriebliche Benutzung von Werkzeugen eines Arbeitnehmers.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
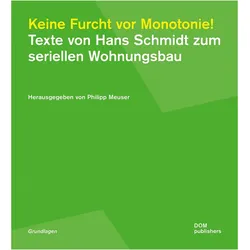
Keine Furcht vor Monotonie!, Fachbücher von Philipp MeuserDieser Grundlagen-Band befasst sich mit dem Denksystem des Architekturtheoretikers Hans Schmidt, einem Vorreiter des Neuen Bauens und Mitbegründer des CIAM. Er verstand es, baufachliche Fragestellungen von politischen Ideologien zu entkoppeln. Seine hier ausgewählten Texte, die zumeist in seiner Zeit an der Deutschen Bauakademie in Ost-Berlin verfasst wurden, bieten Gedankenanstösse für aktuelle Fragen des Wohnungsbaus. In einer Zeit, in der populistische Stimmen oft mehr Gehör finden als baufachliche Einschätzungen, lädt dieser Sammelband dazu ein, die Diskussion über kostengünstiges Bauen zu versachlichen. Schmidts klar strukturierte Artikel und präzise Redetexte zu Themen wie Kleinstwohnungen, serieller Wohnungsbau und industrieller Vorfertigung sind nicht nur Zeitdokumente der späten Moderne, sondern auch wertvolle Beiträge zur Architekturtheorie des 20. Jahrhunderts. Für diesen Titel hat der Berliner Architekt und Herausgeber Philipp Meuser zwölf Texte ausgesucht. Seine umfassende Einführung erlaubt es, das Wirken des Kommunisten Hans Schmidt in der Sowjetunion (1930-1937) und in der DDR (1956-1969) bauhistorisch einordnen zu können. Hans Schmidt, geboren 1893 in Basel, war Architekt, Stadtplaner und Architekturtheoretiker, ein Vorreiter des Neuen Bauens in der Schweiz und Mitbegründer des CIAM, bevor er 1930 für sieben Jahre als Spezialist in die UdSSR übersiedelte. Dort setzte er seine Arbeit an Kleinstwohnungen und seriellen Planungen fort. 1956 startete Schmidt in der DDR eine weitere Karriere an der Deutschen Bauakademie. Zu seinen Aufgaben gehörten die Standardisierung des Wohnungsbaus und die Entwicklung von Typenbauten. 1969 kehrte der Schweizer Kommunist in seine Heimat zurück und verstarb dort 1972.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Indifferenz und Wiederholung, Fachbücher von Frank RudaWahlfreiheit ist die Ideologie der Moderne. Sie erlaubt es dem Menschen, so zu handeln, als wäre er kein Mensch. Indifferenz und Wiederholung rekonstruiert die Geschichte der modernen Philosophie als ideologiekritisches Projekt. Ideologisch ist es nämlich, Freiheit als ein Vermögen vorauszusetzen, das der Mensch schon immer hat, das ihm gegeben ist. Das nennt Frank Ruda den Mythos der Gegebenheit der Freiheit und eröffnet damit eine neue Perspektive auf Geschichte und Gegenwart. Freiheit schlägt nämlich genau in dem Moment in Gleichgültigkeit und Indifferenz um, in dem sie zum vermeintlich natürlichen Eigentum des Menschen gemacht und damit mythisch verstanden wird. Vormodern ist der Mythos der natürlichen Gegebenheit der Freiheit. Modern wird die Philosophie der Freiheit hingegen durch ihre wiederholte Kritik an diesem Mythos und in der Verteidigung der Vernunft gegen ihn. Die kritische.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **
-
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
-
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
Ähnliche Suchbegriffe für Steuerfreie
-
EU-Staatlichkeit zwischen Ausbau und Stagnation, Fachbücher von Johannes GerkenDie nicht-hegemonial verankerte EU-Interventionsstaatlichkeit im Herrschaftsmodus der (Selbst-)Disziplinierung stellt die Akteur*innen in der Europäischen Union vor grosse Herausforderungen. Johannes Gerken widmet sich, aufbauend auf den Traditionslinien kritischer Europaforschung, dem durch die Euro-Krise induzierten EU-Staatlichkeitsausbau und entwickelt ein eigenes begriffliches Verständnis der EU-Staatlichkeit. Auf Grundlage einer historisch-materialistischen Staatlichkeitsanalyse präsentiert er eine Einordnung der Politik zur Bewältigung der Euro-Krise in den Gesamtzusammenhang der EU-Staatlichkeitsgenese.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Religiöse Kompetenz als entschiedene Indifferenz, Fachbücher von Matthias GronoverDer Kern religiöser Bildung in der Schule liegt nicht in der sich immer weiter differenzierenden Bestimmungen religiöser Kompetenz, sondern in ihrer entschiedenen Indifferenz. Religiöse Kompetenz lebt von der Unschärfe ihrer Inszenierung im Unterricht, die alle Beteiligten zu Positionierung und Konkretion herausfordert und danach verlangt, in persönliche Entschiedenheit übersetzt zu werden. Die Arbeit zeichnet die religionspädagogische Diskussion um religiöse Kompetenz nach und bringt sie ins Gespräch mit zeitgenössischen theologischen und philosophischen Positionen. In ihrem Verlauf wird die paradoxale Struktur religiöser Kompetenz als entschiedene Indifferenz nachgezeichnet.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Schweiz und ihre Neutralität, Sachbücher von Marco JorioDie Schweiz sucht ihre Rolle in Europa und der Welt nicht erst seit dem Ausbruch des Kriegs in der Ukraine. Mit dem schrittweisen Aufbau der Europäischen Union und dem Ende des Kalten Krieges (1989) hat sich die internationale Lage unseres Landes von Grund auf geändert. Die Schweiz muss sich überlegen, welche Haltung sie als Staat mitten in Europa einnimmt und wie sie sich nach dem Untergang der bipolaren Welt positioniert. In diesen Diskussionen spielt die Neutralität eine zentrale Rolle. Aus der Staatsmaxime ist ein nationales Identitätsmerkmal geworden. Woher kommt diese tiefe Verankerung in der Bevölkerung? Wie konnte die Neutralität die Identität des Landes dermassen prägen? Wie, wann und warum entstand sie? Und können aus der Vergangenheit Perspektiven für die Zukunft aufgezeigt werden? Der Blick auf 400 Jahre Neutralitätsgeschichte gibt Antworten auf diese Fragen. 50 Jahre nach dem monumentalen Werk von Edgar Bonjour (1965–1970) legt der Historiker Marco Jorio eine neue Gesamtdarstellung zum Thema auf der Basis der Forschungen der letzten Jahrzehnte vor.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
-
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **
-
Was sind steuerfreie Arbeitgeberleistungen?
Steuerfreie Arbeitgeberleistungen sind Leistungen, die ein Arbeitgeber seinen Mitarbeitern gewährt, die nicht der Einkommenssteuer unterliegen. Dazu gehören beispielsweise Sachleistungen wie Jobtickets, Essenszuschüsse oder Gesundheitsvorsorge. Auch bestimmte Geldleistungen, wie beispielsweise die Übernahme von Kinderbetreuungskosten, können steuerfrei sein. Diese Leistungen dienen dazu, die Mitarbeiter zu motivieren, ihre Zufriedenheit zu steigern und die Attraktivität des Unternehmens als Arbeitgeber zu erhöhen. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um sicherzustellen, dass die Arbeitgeberleistungen tatsächlich steuerfrei sind. **
-
Was sind steuerfreie Einnahmen?
Steuerfreie Einnahmen sind Einkünfte, die nicht der Einkommensteuer unterliegen und somit nicht versteuert werden müssen. Diese können aus verschiedenen Quellen stammen, wie beispielsweise steuerfreie Zinsen, steuerfreie Dividenden oder steuerfreie Gewinne aus dem Verkauf von bestimmten Vermögenswerten. Auch bestimmte Sozialleistungen, wie beispielsweise Kindergeld oder Arbeitslosengeld, können steuerfrei sein. Es ist wichtig, die genauen Regelungen für steuerfreie Einnahmen im jeweiligen Land zu kennen, da diese je nach Gesetzgebung variieren können. In vielen Fällen müssen steuerfreie Einnahmen dennoch in der Steuererklärung angegeben werden, um sie korrekt zu deklarieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.