Domain tristesse.de kaufen?
Wir ziehen mit dem Projekt
tristesse.de um.
Sind Sie am Kauf der Domain
tristesse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tristesse.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
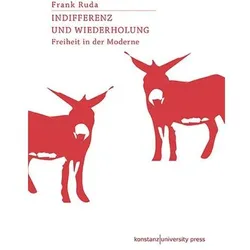
Indifferenz und Wiederholung, Fachbücher von Frank RudaWahlfreiheit ist die Ideologie der Moderne. Sie erlaubt es dem Menschen, so zu handeln, als wäre er kein Mensch. Indifferenz und Wiederholung rekonstruiert die Geschichte der modernen Philosophie als ideologiekritisches Projekt. Ideologisch ist es nämlich, Freiheit als ein Vermögen vorauszusetzen, das der Mensch schon immer hat, das ihm gegeben ist. Das nennt Frank Ruda den Mythos der Gegebenheit der Freiheit und eröffnet damit eine neue Perspektive auf Geschichte und Gegenwart. Freiheit schlägt nämlich genau in dem Moment in Gleichgültigkeit und Indifferenz um, in dem sie zum vermeintlich natürlichen Eigentum des Menschen gemacht und damit mythisch verstanden wird. Vormodern ist der Mythos der natürlichen Gegebenheit der Freiheit. Modern wird die Philosophie der Freiheit hingegen durch ihre wiederholte Kritik an diesem Mythos und in der Verteidigung der Vernunft gegen ihn. Die kritische.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EU-Staatlichkeit zwischen Ausbau und Stagnation, Fachbücher von Johannes GerkenDie nicht-hegemonial verankerte EU-Interventionsstaatlichkeit im Herrschaftsmodus der (Selbst-)Disziplinierung stellt die Akteur*innen in der Europäischen Union vor grosse Herausforderungen. Johannes Gerken widmet sich, aufbauend auf den Traditionslinien kritischer Europaforschung, dem durch die Euro-Krise induzierten EU-Staatlichkeitsausbau und entwickelt ein eigenes begriffliches Verständnis der EU-Staatlichkeit. Auf Grundlage einer historisch-materialistischen Staatlichkeitsanalyse präsentiert er eine Einordnung der Politik zur Bewältigung der Euro-Krise in den Gesamtzusammenhang der EU-Staatlichkeitsgenese.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
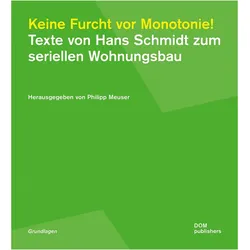
Keine Furcht vor Monotonie!, Fachbücher von Philipp MeuserDieser Grundlagen-Band befasst sich mit dem Denksystem des Architekturtheoretikers Hans Schmidt, einem Vorreiter des Neuen Bauens und Mitbegründer des CIAM. Er verstand es, baufachliche Fragestellungen von politischen Ideologien zu entkoppeln. Seine hier ausgewählten Texte, die zumeist in seiner Zeit an der Deutschen Bauakademie in Ost-Berlin verfasst wurden, bieten Gedankenanstösse für aktuelle Fragen des Wohnungsbaus. In einer Zeit, in der populistische Stimmen oft mehr Gehör finden als baufachliche Einschätzungen, lädt dieser Sammelband dazu ein, die Diskussion über kostengünstiges Bauen zu versachlichen. Schmidts klar strukturierte Artikel und präzise Redetexte zu Themen wie Kleinstwohnungen, serieller Wohnungsbau und industrieller Vorfertigung sind nicht nur Zeitdokumente der späten Moderne, sondern auch wertvolle Beiträge zur Architekturtheorie des 20. Jahrhunderts. Für diesen Titel hat der Berliner Architekt und Herausgeber Philipp Meuser zwölf Texte ausgesucht. Seine umfassende Einführung erlaubt es, das Wirken des Kommunisten Hans Schmidt in der Sowjetunion (1930-1937) und in der DDR (1956-1969) bauhistorisch einordnen zu können. Hans Schmidt, geboren 1893 in Basel, war Architekt, Stadtplaner und Architekturtheoretiker, ein Vorreiter des Neuen Bauens in der Schweiz und Mitbegründer des CIAM, bevor er 1930 für sieben Jahre als Spezialist in die UdSSR übersiedelte. Dort setzte er seine Arbeit an Kleinstwohnungen und seriellen Planungen fort. 1956 startete Schmidt in der DDR eine weitere Karriere an der Deutschen Bauakademie. Zu seinen Aufgaben gehörten die Standardisierung des Wohnungsbaus und die Entwicklung von Typenbauten. 1969 kehrte der Schweizer Kommunist in seine Heimat zurück und verstarb dort 1972.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Indifferenz und Wiederholung, Fachbücher von Frank RudaWahlfreiheit ist die Ideologie der Moderne. Sie erlaubt es dem Menschen, so zu handeln, als wäre er kein Mensch. Indifferenz und Wiederholung rekonstruiert die Geschichte der modernen Philosophie als ideologiekritisches Projekt. Ideologisch ist es nämlich, Freiheit als ein Vermögen vorauszusetzen, das der Mensch schon immer hat, das ihm gegeben ist. Das nennt Frank Ruda den Mythos der Gegebenheit der Freiheit und eröffnet damit eine neue Perspektive auf Geschichte und Gegenwart. Freiheit schlägt nämlich genau in dem Moment in Gleichgültigkeit und Indifferenz um, in dem sie zum vermeintlich natürlichen Eigentum des Menschen gemacht und damit mythisch verstanden wird. Vormodern ist der Mythos der natürlichen Gegebenheit der Freiheit. Modern wird die Philosophie der Freiheit hingegen durch ihre wiederholte Kritik an diesem Mythos und in der Verteidigung der Vernunft gegen ihn. Die kritische.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
EU-Staatlichkeit zwischen Ausbau und Stagnation, Fachbücher von Johannes GerkenDie nicht-hegemonial verankerte EU-Interventionsstaatlichkeit im Herrschaftsmodus der (Selbst-)Disziplinierung stellt die Akteur*innen in der Europäischen Union vor grosse Herausforderungen. Johannes Gerken widmet sich, aufbauend auf den Traditionslinien kritischer Europaforschung, dem durch die Euro-Krise induzierten EU-Staatlichkeitsausbau und entwickelt ein eigenes begriffliches Verständnis der EU-Staatlichkeit. Auf Grundlage einer historisch-materialistischen Staatlichkeitsanalyse präsentiert er eine Einordnung der Politik zur Bewältigung der Euro-Krise in den Gesamtzusammenhang der EU-Staatlichkeitsgenese.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
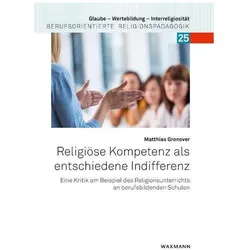
Religiöse Kompetenz als entschiedene Indifferenz, Fachbücher von Matthias GronoverDer Kern religiöser Bildung in der Schule liegt nicht in der sich immer weiter differenzierenden Bestimmungen religiöser Kompetenz, sondern in ihrer entschiedenen Indifferenz. Religiöse Kompetenz lebt von der Unschärfe ihrer Inszenierung im Unterricht, die alle Beteiligten zu Positionierung und Konkretion herausfordert und danach verlangt, in persönliche Entschiedenheit übersetzt zu werden. Die Arbeit zeichnet die religionspädagogische Diskussion um religiöse Kompetenz nach und bringt sie ins Gespräch mit zeitgenössischen theologischen und philosophischen Positionen. In ihrem Verlauf wird die paradoxale Struktur religiöser Kompetenz als entschiedene Indifferenz nachgezeichnet.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Schweiz und ihre Neutralität, Sachbücher von Marco JorioDie Schweiz sucht ihre Rolle in Europa und der Welt nicht erst seit dem Ausbruch des Kriegs in der Ukraine. Mit dem schrittweisen Aufbau der Europäischen Union und dem Ende des Kalten Krieges (1989) hat sich die internationale Lage unseres Landes von Grund auf geändert. Die Schweiz muss sich überlegen, welche Haltung sie als Staat mitten in Europa einnimmt und wie sie sich nach dem Untergang der bipolaren Welt positioniert. In diesen Diskussionen spielt die Neutralität eine zentrale Rolle. Aus der Staatsmaxime ist ein nationales Identitätsmerkmal geworden. Woher kommt diese tiefe Verankerung in der Bevölkerung? Wie konnte die Neutralität die Identität des Landes dermassen prägen? Wie, wann und warum entstand sie? Und können aus der Vergangenheit Perspektiven für die Zukunft aufgezeigt werden? Der Blick auf 400 Jahre Neutralitätsgeschichte gibt Antworten auf diese Fragen. 50 Jahre nach dem monumentalen Werk von Edgar Bonjour (1965–1970) legt der Historiker Marco Jorio eine neue Gesamtdarstellung zum Thema auf der Basis der Forschungen der letzten Jahrzehnte vor.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.